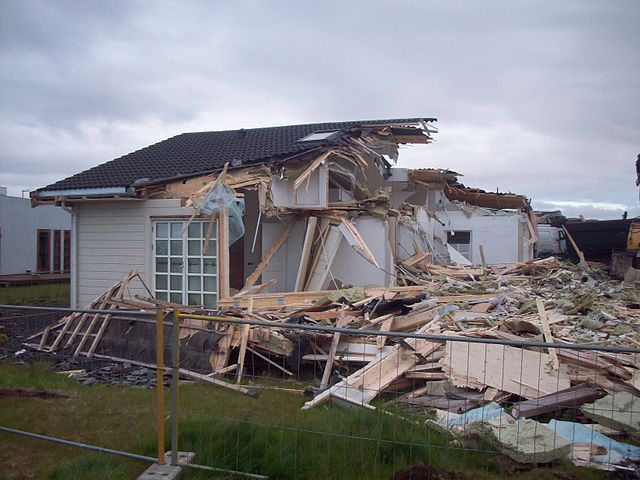
Insurans merupakan satu cadangan yang disarankan kerana musibah seperti bencana alam dan kebakaran ni adalah contoh perkara luar kawalan kita dan ia boleh menyebabkan kemusnahan harta benda termasuk kediaman.
Dalam kes paling teruk, biasanya pemilik akan hilang semua harta benda dalam kediaman atau lebih dikenali sebagai ‘total lost’ yang mana melayakkan mereka menerima pampasan andai memiliki polisi perlindungan kediaman.
Tapi biasanya nilai pampasan bergantung kepada jenis perlindungan atau premium yang dilanggan pemilik dan biasanya tak ramai yang tahu tentang insurans rumah masing-masing.
Terdapat 3 insurans rumah yang utama yang wajib diketahui oleh seorang pemilik rumah. Tiga insurans ini menawarkan tahap perlindungan dan kos yang berbeza dan polisi tersebut disediakan oleh institusi kewangan terkemuka seperti :
- Allianz
- Takaful Malaysia
- AIG
- AXA
- Bank Negara
- CIMB
- Pelbagai penyedia lain
Tiga insurans rumah yang utama tersebut ialah :
- Polisi Kebakaran Asas
Polisi kebakaran asas ialah polisi paling ringkas bagi melindungi kediaman anda.
Polisi ini hanya akan melindungi nilai bangunan yang terjejas itu sahaja dan ia tidak merangkumi isi rumah sekiranya berlaku kerugian akibat kebakaran atau kilat.
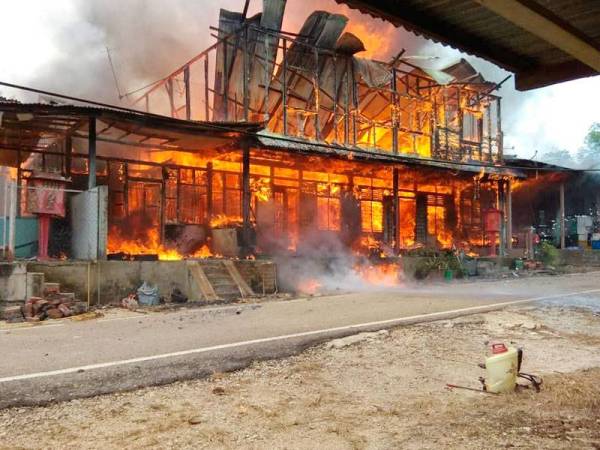
Polisi kebakaran juga boleh diperluas untuk merangkumi perlindungan tambahan seperti kerosakan akibat ribut, banjir, atau pemendapan (tanah yang tenggelam).
Secara ringkasnya, segala kejadian yang mengakibatkan kerugian atau kerosakan nilai hartanah boleh dilindungi oleh polisi ini.
2. Polisi Pemilik Rumah
Polisi pemilik rumah ini akan menyediakan rangkaian perlindungan tambahan untuk hartanah anda selain dari polisi kebakaran standard.
Polisi ini akan melindungi struktur fizikal hartanah seperti bumbung, dinding, struktur luar bangunan, dan sebagainya.
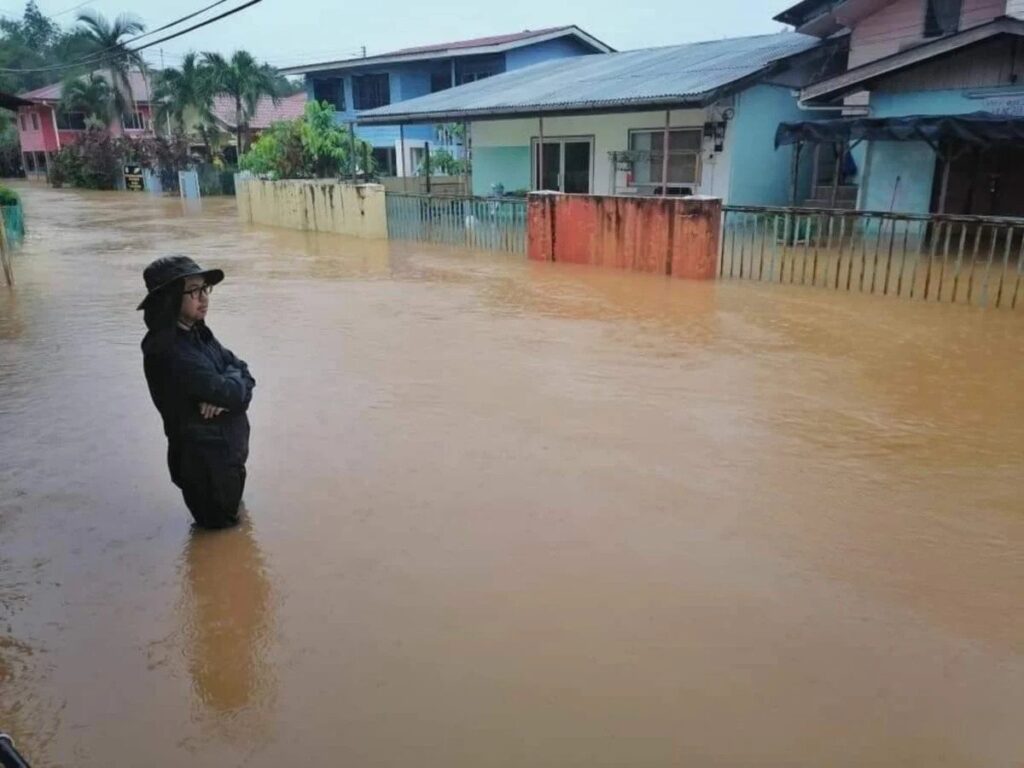
Selain itu, polisi ini juga akan meliputi kerosakan yang diakibatkan oleh banjir, kebakaran, paip pecah, cuaca buruk, dan pelbagai kejadian lain yang boleh menjejaskan kediaman.
3. Polisi Isi Rumah
Polisi isi rumah ini adalah untuk memberikan perlindungan tambahan kepada barangan dan peralatan dalam rumah anda.
Contohnya, sekiranya terjadi kejadian yang boleh diinsuranskan seperti kerosakan akibat, banjir, paip pecah, kebakaran dan sebagainya, polisi ini akan memberikan perlindungan kepada barangan dan peralatan yang berada dalam rumah dan kita boleh menuntut ganti rugi.
Sebagai tambahan, polisi ini juga akan memberikan perlindungan tambahan buat pemilik kediaman individu yang berdaftar sekiranya terjadi kecelakaan yang membawa maut.
Pampasan Yang Disediakan
Tahap dan jenis pampasan yang diterima akan ditentukan oleh polisi insurans rumah.
Sebagai langkah pertama, kita haruslah memastikan nilai polisi yang diinsuranskan merangkumi jumlah kos pembinaan semula hartanah ataupun penggantian isi rumah.
Terdapat 2 asas pembayaran yang boleh digunakan sekiranya berlaku kerosakan atau kerugian kerana kejadian yang diinsuranskan.
- Asas Pemulihan
Maksud asas pemulihan adalah pemilik polisi akan menerima pampasan nilai penuh barangan yang rosak atau hilang sekiranya berlaku kejadian yang diinsuranskan
2. Asas Ganti Rugi
Maksud asas ganti rugi adalah pemilik polisi akan mendapat ganti rugi dari daripada nilai barang yang hilang dengan mengambil kira penyusutan nilai semasa berbanding nilai asal semasa pembelian.
Perlindungan Tambahan
Mengikut keperluan, insurans hartanah ini boleh disesuaikan agar ia dapat menyediakan perlindungan yang lebih fleksibel.
Oleh itu, bagi memastikan perlindungan yang lebih menyeluruh dan mendalam untuk diri kita dan juga kediaman, terdapat banyak polisi pelengkap dan perlindungan tambahan,
Sebagai contoh, terdapat beberapa elemen utama dalam perlindungan tambahan yang boleh dipertimbangkan.
- Insurans Pinjaman Gadai Janji
Sekiranya sebarang kejadian yang tidak diingini berlaku, insurans pinjaman gadai janji ini akan menawarkan perlindungan tambahan untuk pembayaran pinjaman rumah anda.
Dalam erti kata lain, jika anda terpaksa meninggalkan rumah kerana kejadian buruk atau terlibat kemalangan sehingga anda tak boleh bekerja, pembiayaan pinjaman rumah anda akan dilindungi.
2. Insurans Tuan Tanah
Jika kita mempunyai hartanah yang disewa, kebarangkalian bayaran sewa tersebut adalah antara sumber utama kewangan kita.
Oleh itu, terdapat perlindungan yang akan diberikan sekiranya penyewa keluar dari rumah tanpa membayar sewa atau merosakkan hartanah dan mengakibatkan kos yang tinggi untuk ditanggung.
Perlindungan insurans sewa atau tuan tanah menyediakan polisi yang melindungi kita selaku pemilik daripada kerugian pendapatan disebabkan oleh kejadian buruk seperti ini.
3. Perlindungan Penyelenggaraan Rumah
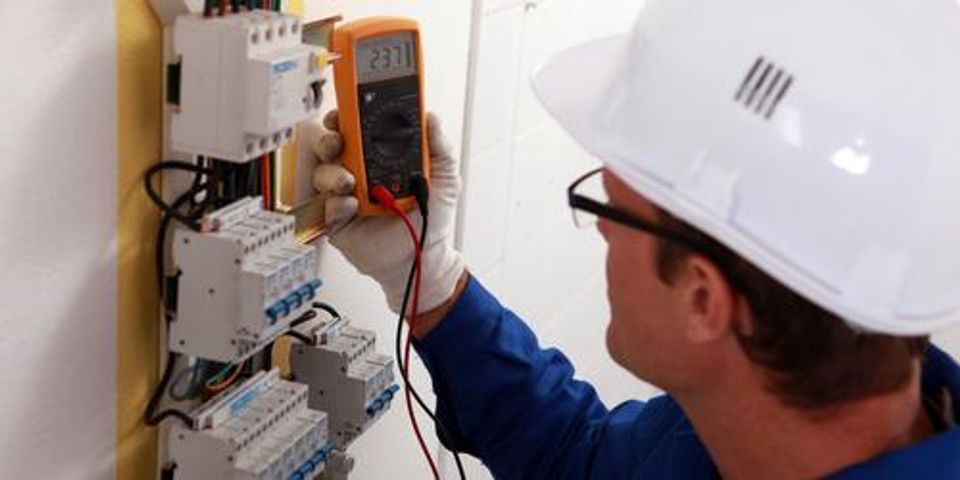
Polisi jenis ini menyediakan perlindungan insurans untuk penyelesaian masalah yang disebabkan oleh penyelenggaraan rumah yang teruk.
Contohnya, jika timbul masalah bekalan elektrik kerana soket dan palam rosak atau gangguan air kerana masalah paip sehingga menyebabkan kita terpaksa memanggil tukang baiki profesional, kosnya akan ditanggung oleh insurans.
4. Insurans Rumah Kampung
Tidak ramai yang tahu bahawa rumah kampung juga sebenarnya ada polisi insurans yang direka khusus untuk pemilikan hartanah ini.
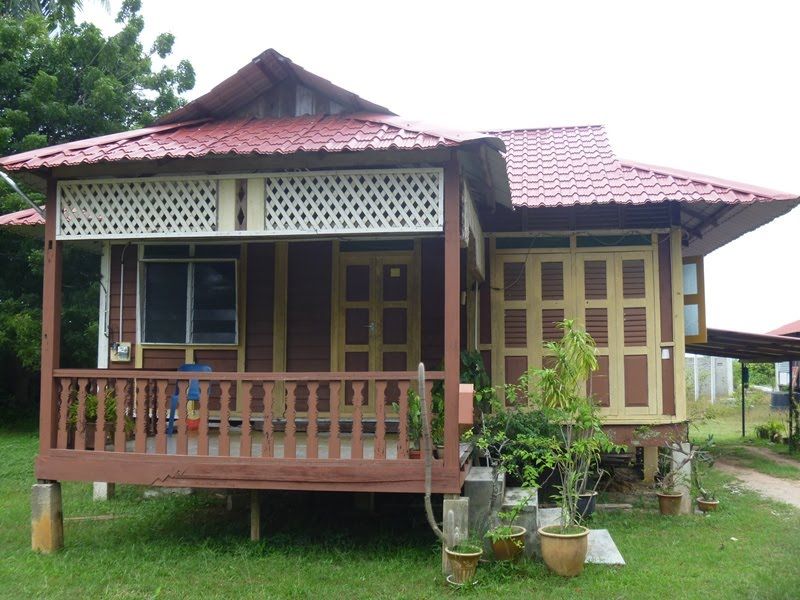
Perlindungan rumah kampung ialah polisi insurans berpatutan yang memberikan perlindungan daripada kerosakan akibat kebakaran dan kilat.
Kebiasaannya, ia hanya merangkumi unsur-unsur seperti bayaran pampasan sekali gus jika anda mengalami kerugian, berlaku kemalangan diri, kematian akibat kemalangan, dan kos pengebumian.
Kesimpulannya, menginsuranskan rumah adalah satu keputusan yang sangat penting agar kita dilindungi sekiranya berlaku sebarang kejadian yang tidak diingini.
Bak kata pepatah, “sediakan payung sebelum hujan”.