
Untuk beli rumah pertama, sebenarnya gaji yang kecil tak semestinya menghalang kita untuk beli rumah pertama kita. Ia tetap boleh dicapai jika kita ikut 3 panduan awal ini.
- Pastikan berapa kelayakan pinjaman perumahan yang sesuai dengan gaji.
Dalam hartanah, ada istilah yang dikenali sebagai Income-to-mortgage Ratio.
Dalam konteks ini, ansuran bulanan anda tidak boleh lebih Daripada satu pertiga gaji kasar. Iaitu gaji yang belum di tolak cukai, perbelanjaan Dan sebagainya.
Gaji kasar x 30 / 100
Katakan gaji kita RM3, 500 sebulan, sepatutnya ansuran bulanan kediaman kita tidak boleh lebih dari RM1,050
- Tentukan jenis rumah yang mampu untuk kita beli.
Jika tadi kita sudah mengenalpasti berapa ansuran bulanan yang LAYAK untuk kita iaitu RM1,050 sebulan, maka dengan menggunakan formula yang saya telah tunjukkan dalam entry sebelum ini untuk mengganggarkan ansuran bulanan sesebuah harga rumah yg dijual, iaitu (Harga rumah / 200). maka kita sudah boleh menentukan rumah apa yg layak untuk kita beli.

Sekiranya anda terjumpa iklan rumah Teres 2 Tingkat DI selangor berharga RM500, 000, anggaran ansuran bulanan rumah tersebut menggunakan formula RM500, 000 / 200 = RM2, 500/sebulan
Jadi berdasarkan had RM1, 050 tadi , Sudah pasti ia bukan rumah yang sesuai untuk anda beli.
Kemudian jika anda terjumpa pula iklan seperti gambar di bawah, rumah rumah teres di setiawan perak dengan harga yang lebih murah iaitu RM190k, ansuran bulanan rumah ini adalah RM190, 000 / 200 = RM950 sebulan.
Ya! Ini lah rumah yang sesuai dengan Pendapatan anda!

- Bagi yang bekerja swasta khasnya, yang perlu menggunakan pembiayaan bank untuk beli rumah, anda kena juga semak Dan pastikan sejarah Kredit anda adalah baik.
Pertama sekali ialah Nisbah Khidmat Hutang. Atau dipanggil Debt Service Ratio (DSR).
Ini penting tau, Kerana bank akan menggunakan DSR ini untuk mengira kelayakan dan memastikan samada kita layak atau pun tidak. Nisbah ini tidak tetap. Ia bergantung juga kepada terma setiap bank. Biasanya kita kena pastikan bawah 60% kalau gaji di bawah RM3, 000.
DSR : (jumlah komitmen sedia ada + anggaran bayar balik pinjaman perumahan) / gaji bersih
Jika anda kurang pasti untuk mengira debt service ratio anda, boleh dapatkan Khidmat property advisor, InsyaAllah kami akan bantu. 🙂
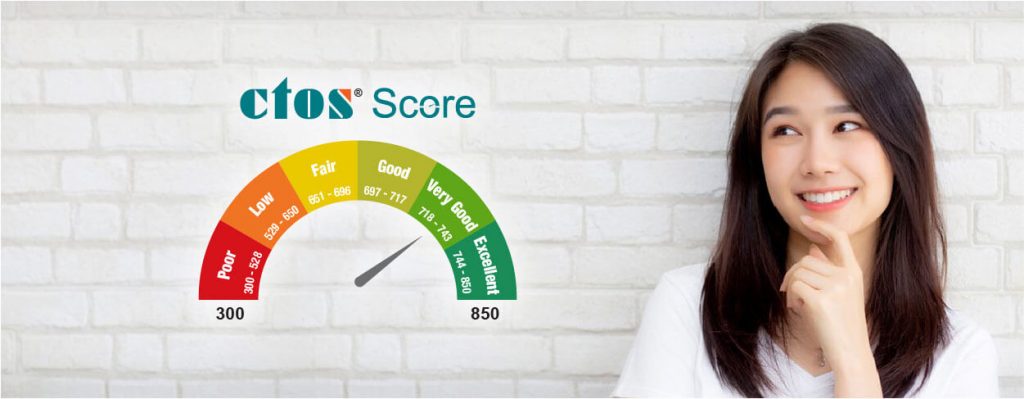
Selain itu, anda jangan lupa semak report Kredit CCRIS anda juga. Pastikan tiada kelewatan bayar balik pinjaman-pinjaman lain lebih dari 2x berturut2 dalam masa setahun.
Pastikan rekod Kredit anda baik untuk tempoh setahun. Ini tidak termasuk PTPTN ya. Tapi jika anda tidak membayar ptptn dengan baik, scoring anda dgn Bank akan terkesan juga.. 🙂
Sekiranya anda sedang mencari projek perumahan baru LANDED di Sekitar SELANGOR dan PERAK yang FREE deposit dan FREE yuran guaman, ada lebih 30 LOKASI yang boleh anda SEMAK DI SINI!.
DAPAT SESUATU? JOM KONGSIKAN! ☟